Le verità nascoste al popolo sardo!!1!!
Un elenco di leggi e norme che rappresenterebbero "le verità nascoste al popolo sardo" ma che, dopo un controllo, risultano tutt'altro che verità


Ci avete segnalato un lungo testo che sta circolando sui social, questo:
VERITÀ NASCOSTE AL POPOLO SARDO!! ( RIASSUNTO BREVE ) :
- LA REPUBBLICA ITALIANA NASCE DAL REGNO D’ITALIA GOVERNATA DALLA FAMIGLIA SAVOIA
- IL REGNO DELLA FAMIGLIA SAVOIA NASCE DAL REGNO DI SARDEGNA
- IL REGNO D’ITALIA AVEVA AVUTO LA MAGGIORANZA ( AVEVA VINTO) NEL REFERENDUM MONARCHIA REPUBBLICA, REFERENDUM CHE NON POTEVA NEANCHE ESSERE INDETTO PERCHÉ IL RE NON LO AVEVA FIRMATO,
- LA REPUBBLICA ITALIANA PERTANTO NON AVEVA TITOLO GIURIDICO PER MODIFICARE LE LEGGI PROMULGATE DAL RE D’ITALIA,
- PERTANTO L’ARTICOLO 12 DELLO STATUTO SPECIALE DELLA SARDEGNA EMANATO CON LA LEGGE COSTITUZIONALE N. 3/1948 È STATO EMANATO AI SENSI DEL DOGANALE 1424/1940 ( della monarchia ) DOVE ALL’ARTICOLO 1 SI PREVEDE CHE I PORTI FRANCHI ITALIANI LE ZONE FRANCHE I PUNTI FRANCHI E I DEPOSITI FRANCHI SONO CONSIDERATI TERRITORI EXTRADOGANALI, OSSIA TERRITORI I CUI RESIDENTI SONO SOGGETTI AD UNA TASSAZIONE NETTAMENTE INFERIORE RISPETTO ALLA TASSAZIONE SUI REDDITI DEI RESIDENTI NELLE REGIONI A STATUTO ORDINARIO
- PERTANTO ANCHE IL DLGS 75/1998 CON IL QUALE È STATA DATA ATTUAZIONE ALL’ARTICOLO 12 DELLO STATUTO SPECIALE DELLA SARDEGNA DEVE ESSERE CONSIDERATA COME LEGGE DI LIVELLO COSTITUZIONALE , E COME TALE PUÒ ESSERE MODIFICATA O ABROGATA SOLTANTO TRAMITE UNA LEGGE DI LIVELLO COSTITUZIONALE,
- L’ARTICOLO 17 DELLA LEGGE ( Bassanini) n. 127/1997 PREVEDE CHE LE REGIONI A STATUTO SPECIALE SONO VINCOLATE DAI RISPETTIVI STATUTI E DELLE LORO NORME DI ATTUAZIONE, E CHE PERTANTO, LE STESSE REGIONI A STATUTO SPECIALE DEVONO EMANARE LE LEGGI REGIONALI CON LE QUALI STABILIRE LA ARTICOLAZIONE DELLE ALIQUOTE FISCALI , I RIMBORSI NONCHÉ LE ESENZIONI FISCALI SUI REDDITI PRODOTTI DAI RESIDENTI IN SARDEGNA,
- CON L’ARTICOLO 234 ( 307 ) DEL TRATTATO DI ROMA RATIFICATO CON LA LEGGE 1203/1957 , SI GARANTISCE DA PARTE CEE ATTUALE UNIONE EUROPEA, IL RISPETTO DEL DIRITTO DEI RESIDENTI IN SARDEGNA ALLA FISCALITÀ PRIVILEGIATA O SPECIALE, DIRITTO ATTUALMENTE CONFERMATO DAL CODICE DOGANALE COMUNITARIO EMANATO CON IL REGOLAMENTO N. 952/2013 NONCHÉ DAL SUO REGOLAMENTO DELEGATO N. 2015/2446 , DOVE SI CONFERMA CHE I TERRITORI ISTITUITI COME ZONA FRANCA EXTRADOGANALE SONO CONSIDERATI PAESI TERZI E CHE PERTANTO I RESIDENTI NON SONO TENUTI AL PAGAMENTO DELL’IVA E DELLE ACCISE CHE SONO TRIBUTI PROPRI DELLA UNIONE EUROPEA TRIBUTI CON I QUALI SI FINANZIA TUTTA L’ATTIVITÀ DELLA UNIONE EUROPEA, TRIBUTI CHE VENGONO INCAMERATI DAGLI STATI MEMBRI I QUALI POI SONO TENUTI A VERSARLI ALLA UNIONE EUROPEA,
- CON LA LEGGE 662/1996 ARTICOLO 3 COMMI 158,159, LO STATO ITALIANO HA DELEGATO ALLA REGIONE SARDEGNA LA RISCOSSIONE DEI TRIBUTI SUI REDDITI PRODOTTI DAI RESIDENTI E CON IL DLGS 114/2016 LO STATO ITALIANO HA DELEGATO LA REGIONE AUTONOMA DELLA SARDEGNA ALLA ARTICOLAZIONE DELLE ALIQUOTE FISCALI DA APPLICARE SUI REDDITI PRODOTTI DAI RESIDENTI IN SARDEGNA,
- TASSAZIONE IVA E ACCISE CON LE ALIQUOTE FISCALI DA APPLICARE SUI BENI E SERVIZI DI CUI ALLE TABELLE ALLEGATE AL DPR 633/1962 COME MODIFICATE DAL DLGS 48/2010 , MENTRE LA TASSAZIONE SUI REDDITI PRODOTTI IN SARDEGNA RISULTA DISCIPLINATA DALL’ART 2 comma 2 bis E DALL’ART 127 bis DEL TESTO UNICO DELLE IMPOSTE SUL REDDITO, I CUI REGOLAMENTI DI ATTUAZIONE SONO STATI EMANATI RISPETTIVAMENTE CON IL DM 4 maggio 1999 pubblicato sulla gazzetta ufficiale n. 107 del 10 maggio 1999 CHE INCLUDE TRA GLI STATI E TERRITORI AVENTI UN REGIME FISCALE PRIVILEGIATO LA REPUBBLICA DI SAN MARINO, I CUI RAPPORTI DI SCAMBIO CON LO STATO ITALIANO SONO DISCIPLINATI CON DM 24 DICEMBRE 1993 pubblicato sulla gazzetta ufficiale n. 305 del 30.12.1993, DALLA LEGGE N. 28/1999 ARTICOLO 12, DAL DL. 41/1995 convertito nella legge 85/1995 CHE ALL’ARTICOLO 34,35,36 DISCIPLINA I RAPPORTI TRA LA REPUBBLICA DI SAN MARINO E GLI UFFICI DOGANALI ITALIANI , E PER DARE ATTUAZIONE DELL’ARTICOLO 127/bis DEL DPR 917/1986 il ( CHE ALL’ARTICOLO 2 PREVEDE CHE SONO TENUTI A PAGARE TASSE ITALIANE SOLO COLORO CHE RISIEDONO IN ITALIA PER PIÙ DI SEI MESI) E STATO EMANATO IL DM 429/2001 PUBBLICATO SULLA GAZZETTA UFFICIALE N . 288 DEL 12 DICEMBRE 2001 . REGOLAMENTO DI ATTUAZIONE DELL’ARTICOLO 127bis DOVE SI PREVEDE CHE HANNO DIRITTO ALLA FISCALITÀ PRIVILEGIATA O SPECIALE I REDDITI PRODOTTI DA PARTE DI PERSONE FISICHE O GIURIDICHE CHE SONO CONSIDERATI NON RESIDENTI IN ITALIA OSSIA RESIDENTI IN TERRITORI CONSIDERATI FUORI SIA DALL’ITALIA CHE DALLA UNIONE EUROPEA AI SENSI DELLA DIRETTIVA 69/75/CEE SULLA ARMONIZZAZIONE DELLE LEGISLAZIONI SULLE ZONE FRANCHE EXTRADOGANALI E DOVE SI PREVEDE CHE PER LE ZONE FRANCHE ITALIANE SI APPLICA IL CODICE DOGANALE ITALIANO EMANATO CON LA LEGGE 1424/1940 , CODICE DOGANALE ITALIANO EQUIPARATO AI CODICI DOGANALI COMUNITARI DAL DPR 18/1971 articolo 124. CON LA CIRCOLARE N. 177/E del 22.6.1995 IL MINISTERO DELLE FINANZE DIREZIONE CENTRALE AFFARI GIURIDICI E CONTENZIOSO TRIBUTARIO CHIARISCE CHE I RESIDENTI NELLE ZONE FRANCHE EXTRADOGANALI SONO ESONERATI NON SOLO DAL PAGAMENTO DELL’IVA E DELLE ACCISE MA ANCHE ESONERATI DAL PAGAMENTO DI OGNI ALTRO TIPO DI TRIBUTO ALL’ITALIA AI SENSI DELLE DIRETTIVE COMUNITARIE N,69/75/CEE E N. 77/388/CEE. Maria Rosaria RANDACCIO
Non ci è possibile confermare o meno se sia realmente farina del sacco di Maria Rosaria Randaccio, ex funzionaria del fisco in pensione, che da tempo però è nota per rilanciare narrazioni simili in convegni in giro per l’isola.
Facciamo una veloce analisi delle affermazioni riportate, perché siamo di fronte a un testo che fa un amalgama di disinformazione decisamente facile da smontare, partendo dal:
Referendum del 1946
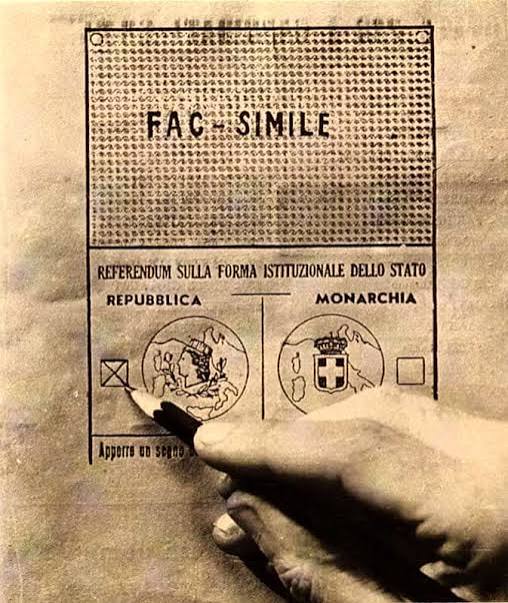
È falso che il Regno vinse il referendum istituzionale. I dati ufficiali diedero la Repubblica vincitrice con circa 12,7 milioni di voti contro i 10,7 milioni alla Monarchia. La storia della “vittoria nascosta della Monarchia” è una bufala classica, già circolata in mille salse. A partire dai monarchici napoletani che fin dalla prima delibera della Corte riguardo ai risultati del Referendum cominciarono a contestarne il risultato, fino ad arrivare a vere e proprie battaglie per strada con i monarchici locali che accusavano i repubblicani di aver imbrogliato.
Ovviamente, se è falso che il Regno abbia vinto, decadono automaticamente anche tutte le affermazioni dei punti 2,3 e 4. Non serve nemmeno entrare nel merito giuridico: il castello crolla alla radice. L’idea che ci possa ancora oggi essere parte della popolazione sarda che crede a questo genere di disinformazione mi lascia sorpreso tanto quanto aver scoperto quanti filoborbonici esistono ancora oggi.
La legge doganale
Il testo poi cita l’art. 1 della legge doganale del 1940 per sostenere che i residenti nei territori extradoganali pagano una tassazione nettamente inferiore, ma anche questo è falso. La legge doganale del 1940 disciplina il regime doganale delle merci, non lo status fiscale delle persone che risiedono in quei territori. Un conto è affermare che “le merci che transitano in un punto franco non pagano dazio”, un altro è dire “chi ci abita non paga l’IRPEF”. Sono due universi normativi diversi, confonderli significa non averne compreso la differenza o, peggio, essere in malafede.
La finta legge costituzionale
No, il DLgs 75/1998 non è “di livello costituzionale”, si tratta di un normale atto, modificabile con leggi ordinarie come qualsiasi altro decreto legislativo; dare a intendere diversamente significa non aver compreso come funziona la legislazione in tal senso, o ancora, essere in malafede.
La delega inesistente
L’articolo 17 della legge Bassanini recita:
Art. 1
(Semplificazione delle norme
sulla documentazione amministrativa)
1. Entro dodici mesi dalla data di entrata in vigore della presente legge, con uno o più regolamenti da adottarsi ai sensi dell’articolo 17, comma 2, della legge 23 agosto 1988, n. 400, previo parere delle competenti Commissioni parlamentari, il Governo adotta misure per la semplificazione delle norme sulla documentazione amministrativa. Le Commissioni si esprimono entro trenta giorni dalla data di trasmissione. Decorso tale termine il decreto è emanato anche in mancanza del parere ed entra in vigore novanta giorni dopo la sua pubblicazione nella Gazzetta Ufficiale.2. Dalla data di entrata in vigore delle norme regolamentari di cui al comma 1 sono abrogate le disposizioni vigenti, anche di legge, con esse incompatibili.
3. Il regolamento si conforma, oltre che ai principi contenuti nell’articolo 18 della legge 7 agosto 1990, n. 241, ai seguenti criteri e principi direttivi:
a) eliminazione o riduzione dei certificati o delle certificazioni richieste ai soggetti interessati all’adozione di provvedimenti amministrativi o all’acquisizione di vantaggi, benefici economici o altre utilità erogati da soggetti pubblici o gestori o esercenti di pubblici servizi;
b) ampliamento delle categorie di stati, fatti, qualità personali comprovabili dagli interessati con dichiarazioni sostitutive di certificazioni;
c) modificazione delle disposizioni normative e regolamentari sui procedimenti amministrativi in attuazione dei criteri di cui alle lettere a) e b), al fine di evitare che le misure di semplificazione comportino oneri o ritardi nell’adozione dell’atto amministrativo;
d) indicazione esplicita delle norme abrogate.
Si parla di semplificazione amministrativa, non c’è nessun punto che conferisca alla Sardegna il potere di stabilire le aliquote fiscali sui redditi in deroga al sistema nazionale.
Il Trattato di Roma e i “Paesi terzi”
Anche il Codice doganale della Comunità Europea (Reg. 952/2013) si occupa di disciplinare il trattamento doganale delle merci nelle zone franche, e non dello status fiscale dei residenti di quelle zone. Nessuna norma UE ha mai dichiarato la Sardegna Paese terzo ai fini IVA. Fosse così, da trent’anni un sardo che compra un auto o fa la spesa avrebbe diritto a non pagare l’IVA, ma basta osservare gli scontrini per sapere che le cose non stanno così.
La delega fiscale
Anche in questo caso siamo di fronte a fantasie dell’autore, la legge 662/1992 e il DLgs 114/2016 riguardano solo le competenze amministrative su specifiche materie, non è una delega generale che permette alla Sardegna di fissare le aliquote IRPEF che preferisce. Fosse vero la Regione avrebbe legiferato in merito, ma non l’ha mai fatto perché non ne ha il potere.
Le citazioni del TUIR
E arriviamo all’ultimo punto: il testo cita gli art.2 comma 2 bis art 127 bis del Testo Unico delle Imposte sui Redditi per sostenere che i residenti sardi avrebbero diritto alla “fiscalità privilegiata”. Peccato che il comma 2-bis sia una norma antielusiva, introdotta nel 1999 proprio per il motivo opposto: colpire i cittadini italiani che si cancellano dall’anagrafe e si trasferiscono fittiziamente in un paradiso fiscale per non pagare le tasse in Italia. Fa “sorridere” che l’Art.127 citato in realtà sia stato abrogato dal D.Lgs. 12 dicembre 2003, n. 344 (art. 1), con effetto dal periodo d’imposta 2004, e sostituito dall’art. 167 TUIR. Citarlo oggi come norma vigente è un errore di fatto.
Concludendo
Come avrete capito, del lungo testo in caps lock che circola non c’è trippa per gatti, praticamente nulla di quanto riportato corrisponde a realtà. Ma allora perché diffonderlo? Perché, come ripetiamo da tempo, ci sono attori in gioco che sono interessati a generare confusione, a istillare dubbi, a seminare zizzania. Lo scopo è sempre lo stesso: far sì che il cittadino fatichi a riconoscere il vero dal falso, il confermato dall’infondato.
maicolengel at butac punto it
Se ti è piaciuto l’articolo, sostienici su Patreon o su PayPal! Può bastare anche il costo di un caffè!
Un altro modo per sostenerci è acquistare uno dei libri consigliati sulla nostra pagina Amazon, la trovi qui.
BUTAC vi aspetta anche su Telegram con il canale con tutti gli aggiornamenti.
Il 31 agosto su Radio24 si parlava di quanto successo in Nepal, e la giornalista Giulia Crivelli, nell’ultimo segmento della puntata della trasmissione 24 Mattino Estate, intervistando l’alpinista professionista Agostino da Polenza, ha detto: …lei, a poche ore dal crollo, ha detto, mi ha ricordato la forza del crollo del Vajont… Poco dopo parlando del […]

Estate, tempo di leggerezza anche su BUTAC, specie visto che sono in viaggio e fatico a stare sempre sul pezzo: da oggi, oltre ai soliti articoli sull’attualità e la cronaca recenti, troverete anche qualche approfondimento su tematiche un po’ più leggere. Ci è stato segnalato un testo di qualche anno fa, un testo che, come ci […]

A distanza di qualche giorno dalle ultime elezioni ungheresi e del loro clamoroso risultato, pubblichiamo l’ultimo capitolo della serie di articoli dedicati alla Rivoluzione Ungherese, il cui settantesimo anniversario cadrà proprio quest’anno. In Ungheria, come si può facilmente intuire, la ricorrenza rappresenta un importante momento di partecipazione popolare e chissà che quest’anno non lo sarà […]

C’è una storiella che circola in rete in tante lingue e colpisce chi adora le favolette della buonanotte; oltretutto questa parla di una storia nota a tutti che colpisce l’immaginifico di tanti, ed è perfetta per le legioni di amanti dei felini che popolano la rete. La storiella è questa: La gatta del Titanic lo […]